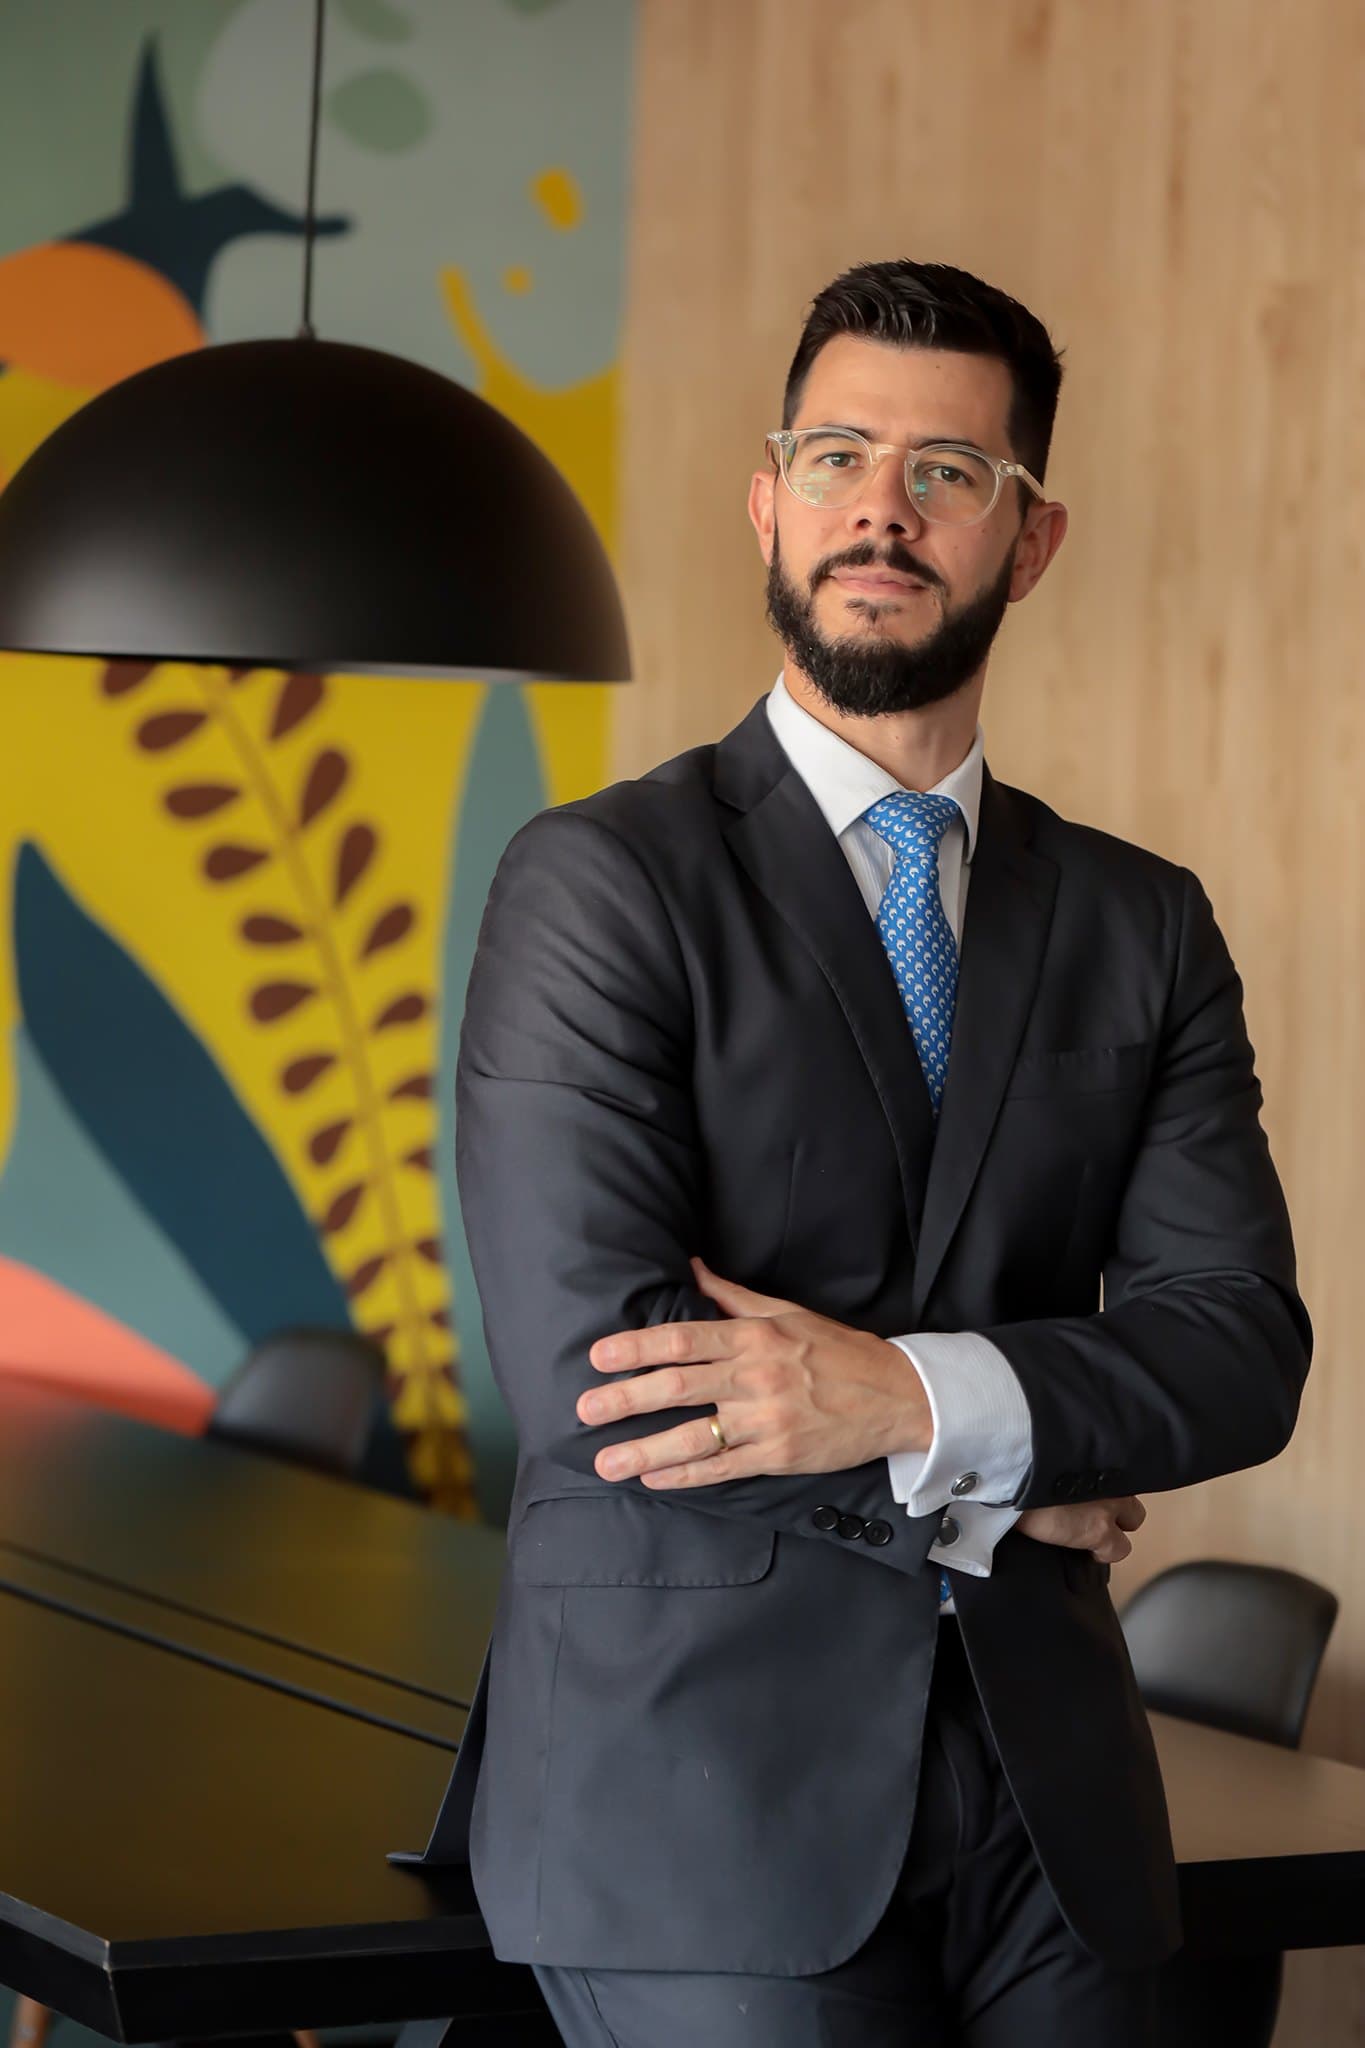
Matheus Carneiro Cardoso
OAB/RJ 176.315
Advogado especializado em Direito Imobiliário e Leilão de Imóveis há 15 anos. Professor, palestrante e pós-graduado (LLM) pela FGV.
Análise dos tributos na compra, na manutenção e na transmissão de imóveis, considerando os documentos e as regras de cada operação.
Comprar, manter, doar ou receber um imóvel por herança pode envolver tributos diferentes. O ITBI é o imposto municipal relacionado à transmissão onerosa de imóveis, como ocorre em uma compra e venda. O IPTU é o imposto municipal sobre a propriedade predial e territorial urbana. O ITCMD é o imposto estadual sobre a transmissão por herança e doação. Identificar qual obrigação está em discussão é o primeiro passo para examinar uma cobrança.
Na CGM Advogados, a atuação em Tributário Imobiliário abrange análise de cobranças, avaliação de pedidos de revisão ou restituição e planejamento de operações com imóveis. A base de cálculo, o valor utilizado para apurar o imposto, precisa ser examinada junto com a documentação e as regras aplicáveis. Uma diferença entre valores, sozinha, não permite concluir que houve cobrança indevida ou que haverá devolução.
O escritório está na Barra Olímpica, no Rio de Janeiro, e atende online nas atividades que permitem atuação remota. A análise considera o município ou o estado envolvido, a natureza da operação e os documentos do imóvel. Alíquotas, procedimentos e exigências podem variar; por isso, a orientação parte da situação concreta e das informações atuais do órgão responsável.
Análise da guia, da declaração da operação e dos documentos de aquisição para compreender como o imposto foi calculado. A atuação pode envolver esclarecimento de divergências, avaliação de pedido de revisão e exame de eventual restituição de valor pago indevidamente. A diferença entre o preço informado e a base utilizada exige avaliação dos critérios aplicáveis e dos atos da administração. O caminho administrativo ou judicial depende do caso, dos documentos e dos prazos envolvidos.
Exame de cobranças, dados cadastrais e informações sobre o imóvel que podem influenciar o imposto. Área, uso e outras características precisam ser confrontados com os documentos disponíveis. A análise também pode envolver débitos anteriores, comprovantes de pagamento e cobrança judicial. O objetivo é identificar a origem da exigência e avaliar correção cadastral, revisão ou defesa, conforme a situação. Alterar um dado do cadastro não significa, automaticamente, reduzir o imposto ou cancelar valores de exercícios anteriores.
Orientação sobre o imposto relacionado à transmissão de patrimônio por falecimento ou doação, com atenção à declaração, à avaliação dos bens e aos documentos da operação. A análise pode ser articulada ao inventário ou ao planejamento patrimonial para comparar efeitos e providências. É necessário identificar a regra estadual aplicável e as características de cada transmissão. A escolha de uma estrutura ou a antecipação de uma transferência não assegura economia tributária e deve considerar também suas consequências familiares e patrimoniais.
Escuta e diagnóstico. Entendemos qual tributo está em discussão, o motivo da consulta e se a operação já ocorreu ou ainda está sendo planejada. Identificamos o órgão responsável, a existência de notificação e os prazos indicados nos documentos. A análise de uma guia ainda não paga pode exigir providências diferentes da avaliação de um pagamento antigo ou de uma cobrança judicial.
Análise documental. Conferimos guias, comprovantes, matrícula, contratos, declarações e comunicações do órgão responsável, conforme a demanda. Quando há divergência cadastral, podem ser necessários documentos técnicos do imóvel. Também verificamos o histórico dos pedidos já apresentados. Organizar esses elementos ajuda a distinguir erro de informação, discordância sobre o cálculo e questões que dependem de prova ou interpretação jurídica.
Estratégia por escrito. Apresentamos os caminhos possíveis, os fundamentos que precisam ser demonstrados e os riscos de cada providência. A orientação pode envolver pedido administrativo, análise de medida judicial ou ajuste da documentação antes de uma operação. No planejamento, comparamos as consequências das alternativas e, quando necessário, articulamos a análise com os profissionais contábeis e técnicos responsáveis.
Execução e acompanhamento. Conduzimos as providências incluídas na contratação e acompanhamos exigências, respostas e decisões. Um pedido de revisão, por si só, não deve ser tratado como autorização para deixar de cumprir obrigações. É preciso verificar os efeitos do procedimento sobre a cobrança e sobre a operação pretendida. Novos documentos ou decisões podem exigir ajuste na estratégia inicialmente definida.
OAB/RJ 176.315
Advogado especializado em Direito Imobiliário e Leilão de Imóveis há 15 anos. Professor, palestrante e pós-graduado (LLM) pela FGV.
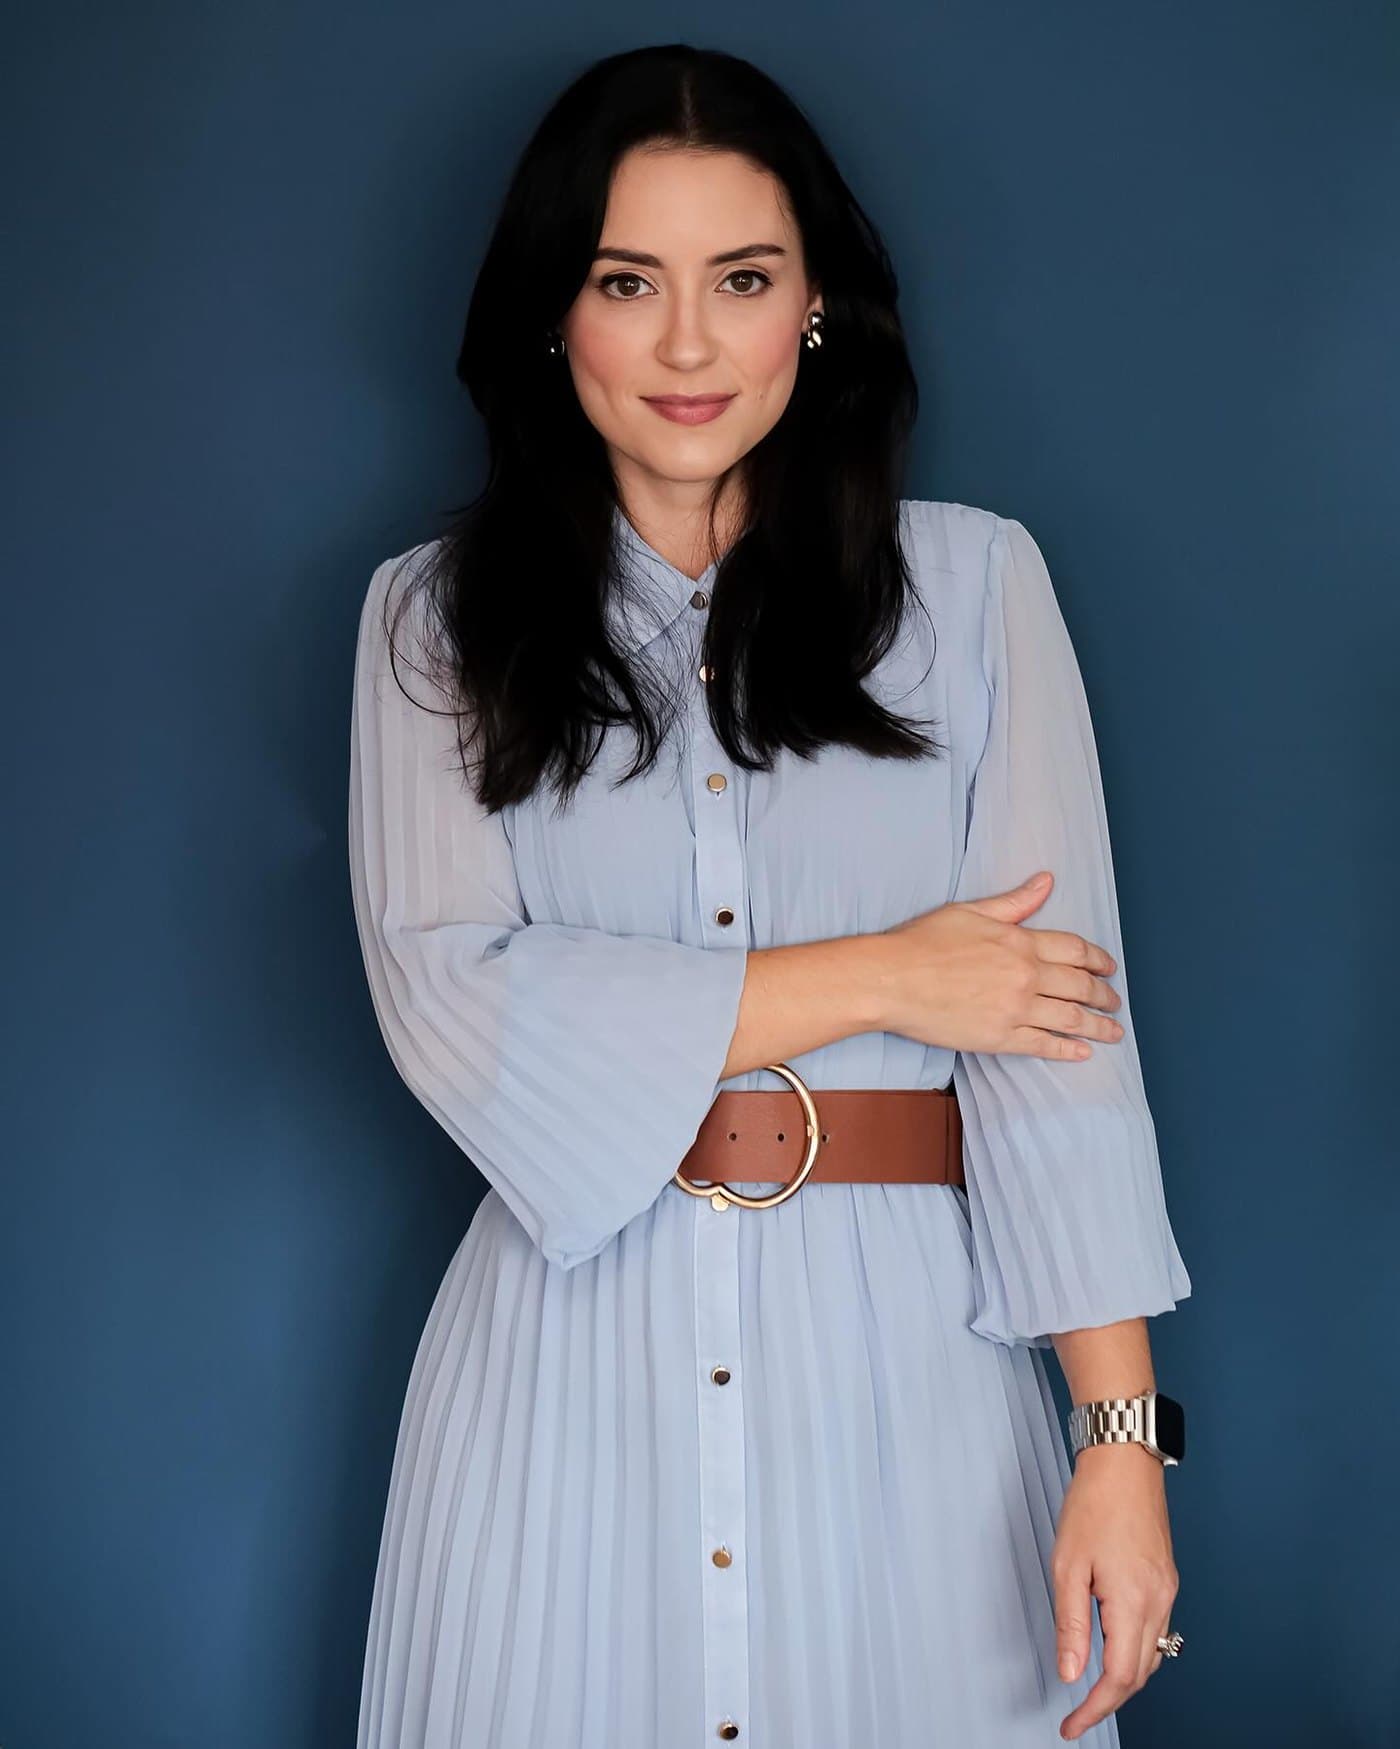
OAB/RJ 186.701
Advogada especialista em Direito Imobiliário, com mais de 10 anos de atuação. Investidora do mercado imobiliário, professora e palestrante.
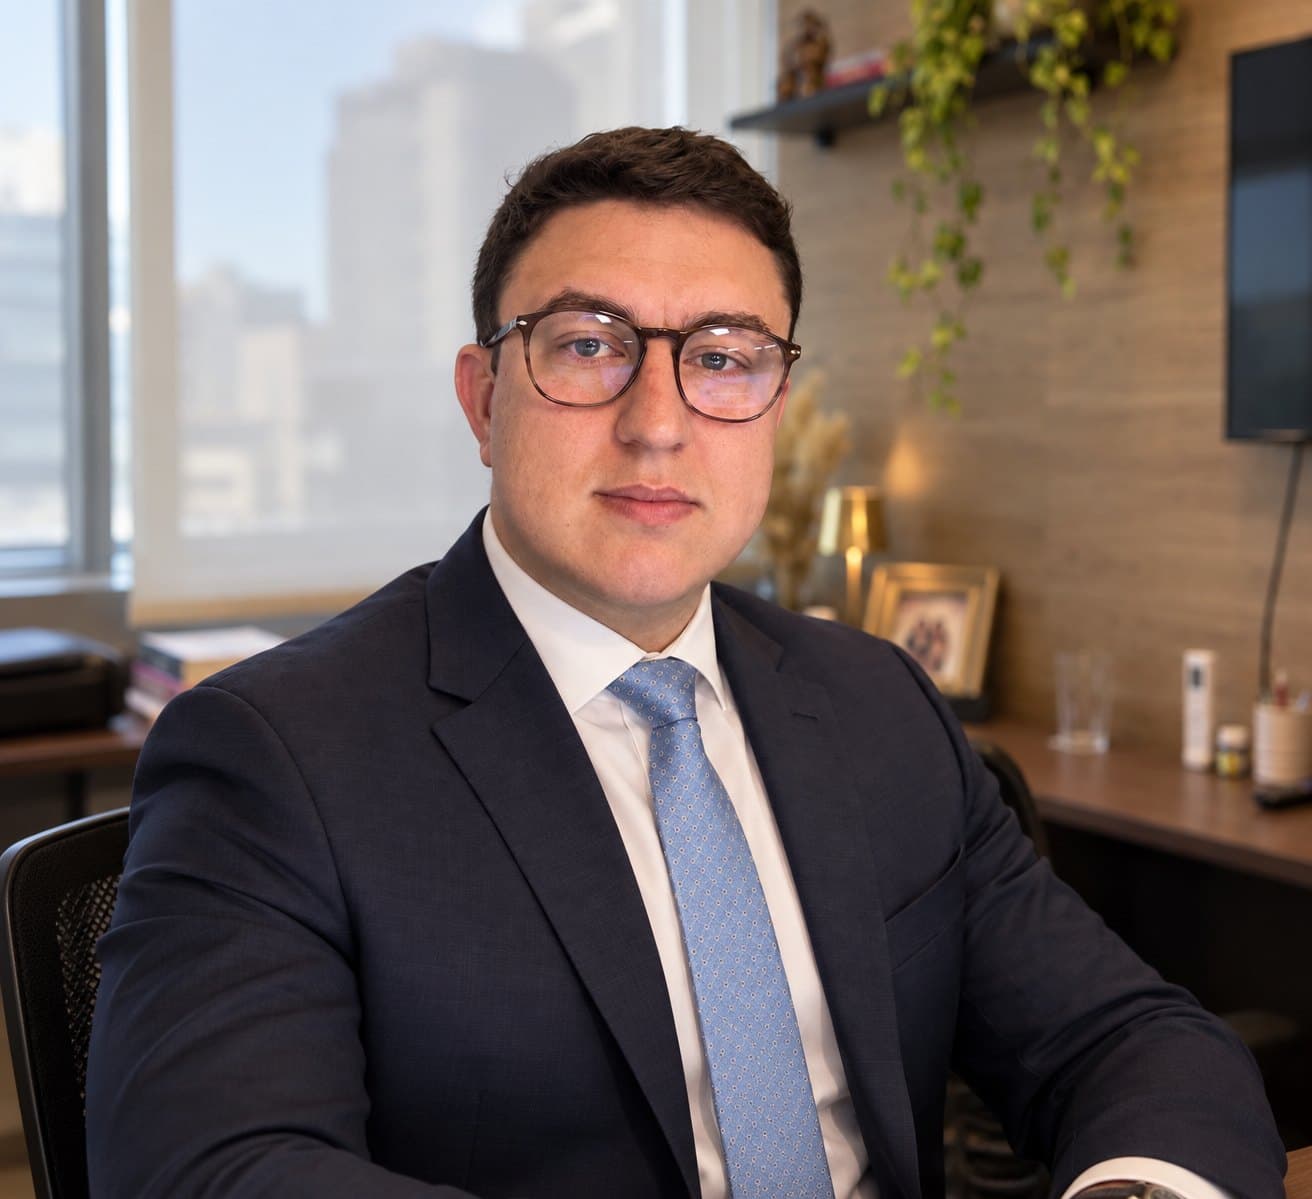
OAB/RJ 232.077
Advogado especialista em Leilão de Imóveis e Direito Imobiliário. Palestrante e mentor em leilões.
Informe qual imposto está em discussão e se a demanda envolve uma cobrança, um pagamento já realizado ou uma operação futura. A análise começa pelos documentos e pelo histórico da situação.
Conversar pelo WhatsAppEste conteúdo tem caráter informativo e não substitui a análise de um advogado sobre o seu caso concreto.